Les arnaques par téléphone se complexifient et ciblent tous les profils, des jeunes connectés aux personnes âgées isolées. Face à cette menace croissante, les autorités et les acteurs bancaires français étudient la création d’un numéro national unique anti‑fraude. L’objectif : offrir un réflexe simple et sécurisé pour vérifier la légitimité d’un appel suspect et réduire les pertes financières liées aux manipulations téléphoniques.
Pourquoi un numéro unique ?
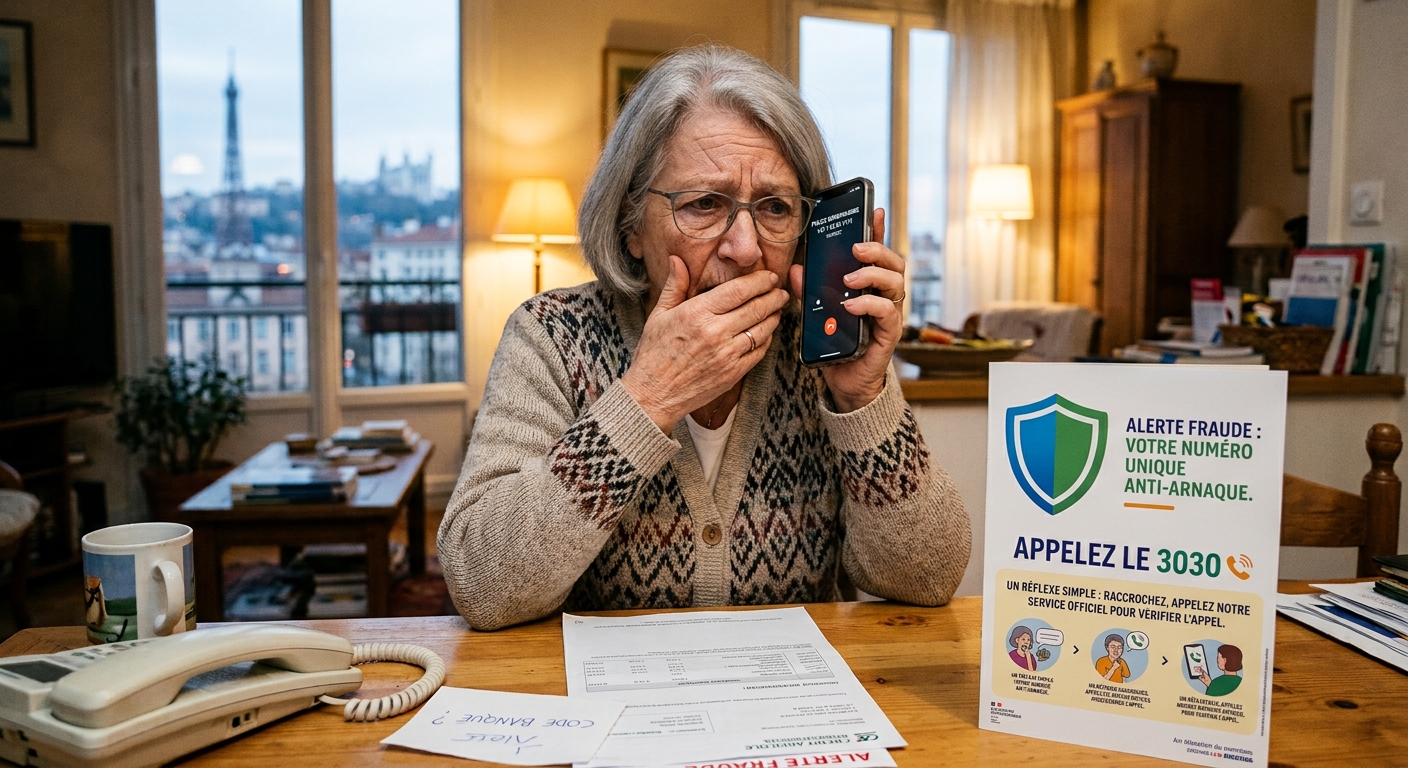
Les escroqueries téléphoniques reposent souvent sur l’usurpation d’identité et la pression psychologique. Les fraudeurs se font passer pour des représentants officiels (gendarmerie, banques) et poussent leurs victimes à transmettre des codes ou à effectuer des virements. Un numéro national permettrait de transformer un appel entrant douteux en appel sortant contrôlé, renvoyant l’usager vers un service officiel ou vers son établissement financier pour vérification. Ce mécanisme vise à casser la logique d’urgence et d’isolement exploitée par les malfaiteurs.
Comment le dispositif pourrait fonctionner
Le principe envisagé est simple : après avoir raccroché à un appel suspect, l’utilisateur composerait un numéro court et unique. Ce service redirigerait ensuite vers le service anti‑fraude de la banque concernée ou vers une plateforme centralisée capable d’orienter l’appel selon l’opérateur et la banque du client. L’idée est de rendre l’action immédiate, gratuite et facile à mémoriser, afin d’instaurer un réflexe national. Des tests techniques et des discussions avec les opérateurs télécoms et les établissements bancaires sont nécessaires pour garantir l’interopérabilité et la sécurité du système.
Les bénéfices attendus
- Réduction des pertes financières : en offrant une vérification rapide, le dispositif vise à diminuer le nombre de victimes qui, sous pression, valident des opérations frauduleuses.
- Clarté pour les usagers : un numéro unique, simple à retenir, facilite la réaction face à un appel suspect, notamment pour les personnes vulnérables.
- Coordination entre acteurs : banques, opérateurs et autorités pourraient mieux synchroniser leurs réponses et partager des signaux d’alerte.
Limites et défis techniques
Plusieurs obstacles doivent être levés avant un déploiement national :
- Interopérabilité : il faudra garantir que le numéro fonctionne avec tous les opérateurs et toutes les banques, y compris les néobanques qui communiquent parfois uniquement via des applications.
- Identification sans risque : le service devra vérifier l’identité de l’appelant sans demander d’informations sensibles par téléphone, pour éviter de créer un nouveau vecteur d’attaque.
- Adoption et pédagogie : instaurer un réflexe national demande une campagne d’information soutenue et des années d’éducation, comme l’ont montré d’autres pays.
Le contexte : des escroqueries de plus en plus convaincantes
Les techniques de fraude évoluent : spoofing (usurpation de numéro), faux sites, faux messages et même faux coursiers sont utilisés pour rendre l’arnaque crédible. Des cas récents montrent des individus se faisant passer pour des gendarmes ou des conseillers bancaires, affichant des numéros officiels sur l’écran des victimes pour gagner leur confiance. Ces méthodes exploitent la peur et l’urgence pour pousser à des actions irréversibles.
Que faire si l’on est contacté ?
Voici les réflexes à adopter immédiatement :
- Raccrocher si l’appel paraît suspect.
- Ne jamais communiquer de codes, mots de passe ou numéros de carte par téléphone.
- Rappeler l’institution concernée via un numéro officiel (celui figurant sur la carte bancaire, le relevé ou le site officiel).
- Signaler l’incident à sa banque et, si nécessaire, aux forces de l’ordre. Ces gestes simples limitent fortement le succès des escroqueries.
Réactions et perception publique
Sur les forums et réseaux, l’idée d’un numéro unique recueille un accueil majoritairement positif, mais suscite aussi des interrogations : certains craignent des erreurs de routage, d’autres redoutent que le dispositif ne suffise pas à lui seul sans une meilleure protection des données personnelles et une lutte renforcée contre les réseaux criminels. L’acceptation sociale dépendra donc autant de la qualité technique du service que de la clarté de la communication autour de son usage.
Feuille de route possible
Pour aboutir, le projet devra passer par plusieurs étapes : études de faisabilité, pilotes régionaux, tests d’intégration avec opérateurs et banques, puis campagne nationale d’information. Chaque phase devra inclure des indicateurs de performance (taux d’appels redirigés, nombre d’alertes traitées, réduction des pertes) pour ajuster le dispositif avant un déploiement à grande échelle.